“
背景简述
聚乙烯是一种由乙烯单体聚合而成的热塑性树脂,也是五大通用合成树脂之一。它具有优异的耐低温性能、化学稳定性、耐酸碱性和电绝缘性,可通过注塑、挤塑、滚塑、吹塑等多种加工方法,被制成薄膜、管材、电线电缆、中空容器、包装用压延带和结扎带、绳缆、渔网和编织纤维等产品,广泛应用于食品、工业、农业、建筑等领域。
依据聚合工艺、分子量大小、链结构差异,聚乙烯可细分为高密度聚乙烯(HDPE)、线性低密度聚乙烯(LLDPE)和低密度聚乙烯(LDPE)等类型,不同类别的聚乙烯通常采用不同的生产工艺,其中催化剂是聚乙烯合成的关键和核心。
聚乙烯生产工艺
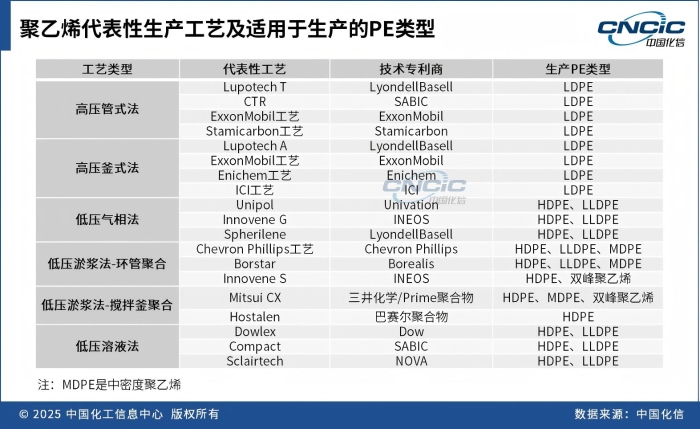
聚乙烯的生产工艺主要掌握在海外生产商或技术专利商手中,国内尚无技术专利商。根据反应压力高低不同,聚乙烯生产工艺可分为高压法和低压法,高压法主要生产LDPE,低压法主要生产LLDPE、HDPE等产品。
高压法工艺
高压法工艺主要包括高压管式法和高压釜式法。高压管式法代表性工艺主要有LyondellBasell公司的Lupotech T工艺、SABIC公司的CTR工艺、Stamicarbon公司和ExxonMobil公司的高压管式法工艺等;高压釜式法代表性工艺主要有LyondellBasell公司Lupotech A工艺、Enichem、ICI和ExxonMobil公司的高压釜式法工艺。
低压法工艺
低压法工艺主要包括气相法、淤浆法和溶液法,其中淤浆法主要用于生产HDPE,而溶液法和气相法不仅可以生产HDPE,还可通过加共聚单体生产LLDPE。气相法代表性工艺主要有Univation公司的Unipol工艺、INEOS公司的Innovene G工艺、LyondellBasell公司的Spherilene工艺等。淤浆法主要包括环管聚合工艺和搅拌釜聚合工艺,其中,环管聚合代表性工艺主要有Chevron Phillips公司的环管聚合工艺、Borealis公司的Borstar工艺和INEOS公司的Innovene S工艺等,搅拌釜聚合代表性工艺主要有三井化学/Prime聚合物公司的CX工艺和巴赛尔聚合物公司的Hostalen工艺等。溶液法代表性工艺主要有Dow公司的Dowlex工艺、SABIC公司的Compact工艺和NOVA公司的Sclairtech工艺。
聚乙烯催化剂概况
在聚乙烯生产中,催化剂扮演着关键角色,是聚乙烯合成工艺的核心。目前常用的聚乙烯催化剂主要包括钛系催化剂、铬系催化剂、过渡金属催化剂、茂金属催化剂等4类。不同类别的催化剂不仅具有独特的结构特点和作用机理,而且适用于不同的乙烯聚合工艺。
目前主要的聚乙烯产品中,LDPE是自由基聚合,在高温高压条件下通过氧化物引发剂分解产生自由基,引发乙烯单体聚合,形成长链聚合物,通常不需要引入催化剂;HDPE/LLDPE是配位聚合,乙烯单体通过催化剂活性中心的金属离子配位,引发链增长,形成结构规整、支链少的线性高分子链,目前最常用的催化剂体系是钛系催化剂、铬系催化剂、茂金属催化剂。
全球聚乙烯催化剂通常由技术专利商配套生产和供应,因此聚乙烯催化剂的制备技术早期主要被海外技术专利商所垄断。一方面,国内企业需要花费高昂的费用购买进口催化剂产品,直接推高了聚乙烯生产成本,且企业无法自由选择或改进催化剂;另一方面,由于未掌握催化剂核心技术,国内企业无法根据市场需求自主开发高性能、高附加值的专用料和特种料,产品大多集中在通用料和中低端领域,陷入低价竞争局面。此外,催化剂依赖进口,存在“断供”风险,产业链自主可控性较弱。
为打破海外专利商在聚乙烯催化剂领域的技术垄断,中国石化北京化工研究院、中国石油石油化工研究院、上海化工研究院、中科院化学所等研究机构,以及茂名石化、齐鲁石化等中国石化旗下炼化企业持续投入研发,对进口聚乙烯催化剂的仿制和改良,逐步掌握催化剂分子设计、制备和应用机理,成功实现钛系、铬系、茂金属催化剂的工业化生产,并开发了针对特定牌号的专用催化剂,在催化体系创新和绿色回收方面取得了显著成果,实现了国产聚乙烯催化剂从“技术引进”到“消化吸收”,再到“自主创新”的成功突围。
中国聚乙烯催化剂市场情况
截至2025年底,中国聚乙烯催化剂总产能预计为4850吨/年,产量2800吨,开工率57.7%,需求量约2310吨,净出口490吨。其中,钛系催化剂是国内目前主流的催化剂,主要对应Univation公司的UCATTM J。聚乙烯催化剂通常采用订单模式生产,目前国内供应相对充足。2025年,中国聚乙烯催化剂进口量约280吨,主要是新投产企业使用。一般来说,企业引进Unipol工艺会附带催化剂供应协议,协议到期后,国内企业会选择价格更有优势的国产催化剂。同时,催化剂出口量约770吨,中国石化催化剂公司是主要出口商,出口比例约占其总产量的50%。
截至2025年10月,中国主要有8家聚乙烯催化剂生产企业,主要生产钛系催化剂,部分企业能够生产铬系和茂金属催化剂。淄博新塑、中国石化催化剂公司、任丘利和是国内产能最大的3家聚乙烯催化剂生产企业,国内其他聚乙烯催化剂生产企业主要包括Univation(张家港)公司、营口向阳、四川锦成、营口风光、辽宁鼎际得等。
淄博新塑原隶属于中国石化齐鲁分公司,2005年改制为股份制企业,是国内最大的聚乙烯催化剂生产企业,产能合计1900吨/年,其中钛系催化剂1040吨/年、铬系催化剂460吨/年、茂金属催化剂400吨/年,适用Unipol、Spherilene、Innovene G、Mitsui CX、Borstar、GPE等多种工艺。
中国石化催化剂公司是中国石化全资子公司,是全球知名的炼油化工催化剂生产商、供应商、服务商,其聚乙烯催化剂主要由北京奥达、上海立得、天津3家子公司生产,聚乙烯催化剂产能合计1360吨/年,能够生产钛系、铬系和茂金属催化剂,主要供应中国石化集团内部企业,适用Mitsui CX、Innovene、Hostalen、Unipol、GPE等多种工艺,可用于生产膜料、管材料、吹塑料、注塑料、拉丝料等多种聚乙烯产品。
任丘利和是一家民营聚乙烯催化剂生产企业,在河北沧州拥有两个聚烯烃催化剂生产基地,产能合计680吨/年,专注钛系催化剂开发,规模较大、牌号丰富,适用Mitsui CX、Hostalen、Unipol、Spherilene、Innovene S等工艺。
未来几年,随着国内聚乙烯生产规模的继续扩大,聚乙烯催化剂的需求将保持稳步增长,国内生产商也在积极拓展出口市场,并重点布局茂金属催化剂和双峰催化剂等高端产品。其中,中科院化学所和北京化工研究院已经在开展双峰催化剂方面的研究,预计未来2-3年内,中国能够生产出较为成熟的双峰催化剂产品,填补此领域的空白。
化信观点
中国聚乙烯催化剂已打破海外专利垄断,实现进口替代,目前供应总体充足,仅少数特种牌号和专用料仍依赖进口。产业正处在从“规模扩张”到“价值提升”转型的关键阶段。
首先,应继续聚焦核心技术突破,重点研发茂金属聚乙烯催化剂,同时前瞻性布局双峰催化剂、非茂金属催化剂、催化剂绿色回收等新技术,保持未来竞争力。
其次,紧密跟踪新能源、低空经济、AI装备、人形机器人等新兴领域带来的材料需求,开发适配高性能、高附加值聚乙烯专用料的催化剂体系。
最后,实施“出海”战略,积极关注东南亚、非洲、拉丁美洲等新兴市场新增聚乙烯装置投产进度,拓展海外客户、实现催化剂产品出口。
推荐阅读
关注我们,了解更多行业观点