“
背景简述
天然橡胶与煤炭、钢铁、石油并称四大基础工业原料。经过加工后,天然橡胶可应于近7万种工业产品,涵盖航空装备、轨道交通装备、建筑装备、新能源装备等众多工业领域。在部分领域中,天然橡胶的性能甚至决定了整体装备的性能上限。
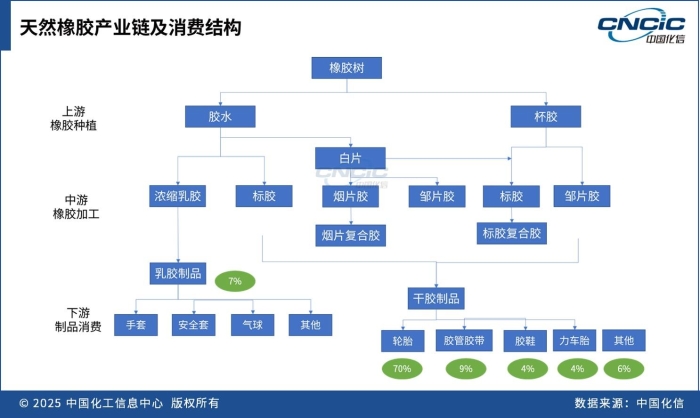
天然橡胶产业链主要由橡胶种植、加工和下游消费三个部分组成。上游主要是橡胶树的种植和原料贸易。通过割胶,橡胶树可产出最初级的原料胶水,以及衍生原料杯胶。中游环节中,胶水进一步加工为烟片胶和胶乳,杯胶则可进一步加工为标准胶和混合胶。下游为橡胶制品,其中轮胎是最主要消费领域,约占天然橡胶用量的70%。
全球天然橡胶的供应与贸易
全球生产情况
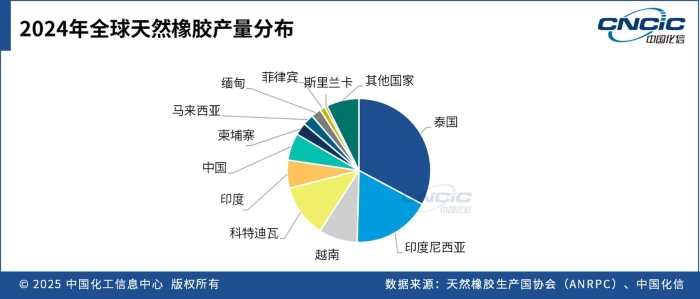
天然橡胶树的生长需要高温多雨的气候条件,全球最适合种植橡胶的地区是东南亚。东南亚国家在天然橡胶种植和生产方面占据世界总量的80%以上,其中泰国、印度尼西亚、马来西亚和越南是天然橡胶最主要的生产国,四国的天然橡胶产量占全球总产量近70%。
2024年,全球天然橡胶产量达到1429.1万吨,同比增长2.8%。然而,受东南亚地区极端天气和洪水等因素影响,2024年旺产季的增产趋势被中断,主要产区的产胶进度受到不利影响。
天然橡胶生产国协会(ANRPC)由孟加拉国、柬埔寨、中国、印度、印度尼西亚、马来西亚、巴布亚新几内亚、菲律宾、新加坡、斯里兰卡、泰国、越南及缅甸等13个国家组成。根据ANRPC的统计,2024年其成员国的天然橡胶产量为1138万吨,占全球总产量的76.6%。其中,泰国产量为479万吨,印尼226万吨,越南130万吨,中国和印度均接近88万吨。科特迪瓦(产量180万吨)与ANRPC国家的产量合计占全球比重达到90%。科特迪瓦和越南的产量均超过全球总产量的10%。随着未来科特迪瓦产胶量的持续增长,其有望超越越南,成为全球第三大天然橡胶生产国。
2025年1-5月,全球天然橡胶累计产量为488万吨,同比下降0.9%,这一下降主要是因为泰国东南部地区降雨偏多。随着全球天然橡胶逐渐进入增产季到高产季的过渡阶段,泰国的开割面积在6月进一步恢复,同时胶农的割胶积极性较高,此外,各主产区全面进入生产旺季,且气候条件适宜,这些因素将共同推动天然橡胶供应量呈现季节性增长。综合来看,预计2025年全球天然橡胶总产量将达到1490万吨左右。
中国生产情况
2024年,中国天然橡胶产量77.6万吨,同比增长5.9%。然而,2024年受到干旱和产胶季降水过多的影响,新胶释放节奏延后且滞缓。年初,云南主产区因高温天气导致新胶水释放稀少,全面开割时间延后;后期降雨增多,进一步导致云南主产区新胶产量不及预期。进入三季度天然橡胶增产季,海南和云南主产区降雨仍偏多,影响了产量释放。不过,进入四季度后,海南地区气候适宜,产胶量有所恢复,使得全年中国天然橡胶产量仍有所增加。
在中国,每年1-4月为天然橡胶减产期和停割期,5月起产区逐步进入割胶期。2025年1-5月,中国天然橡胶总产量达到12.9万吨,同比增长57.2%。预计2025年中国产区天然橡胶总产量有望进一步提升。
贸易情况
天然橡胶的主要贸易流向为从东南亚和非洲的主要橡胶树种植地流向中国、美国、西欧和日本等工业发达的国家和地区。其中,中国是全球最大的天然橡胶进口国,而泰国、印度尼西亚和科特迪瓦则是主要的出口国。2024年,中国天然橡胶进出口贸易总量为275.17万吨,其中进口273.11万吨,出口2.06万吨。中国天然橡胶的进口量远大于出口量,对外依存度较高。
自2024年底海外产区气候条件改善后,进入2025年旺季,天然橡胶产量迅速回升,前期因EUDR政策导致的欧洲地区大量补货影响逐渐消失,更多的天然橡胶开始流向中国市场。据统计,2025年泰国和印尼的天然橡胶出口量持续增长。1-5月,泰国累计出口天然橡胶200.88万吨,同比增长15.78%。1-4月,印尼天然橡胶累计出口59.35万吨,同比增长14.48%。
此外,自2024年12月起,中国针对最不发达国家实施零关税政策,带动了来自老挝、缅甸天然橡胶的进口量增加。据海关总署数据,1-5月,中国累计进口天然橡胶(含乳胶、烟片胶、标准胶、混合胶、复合胶)266.23万吨,同比增幅达25.28%。
全球天然橡胶消费情况
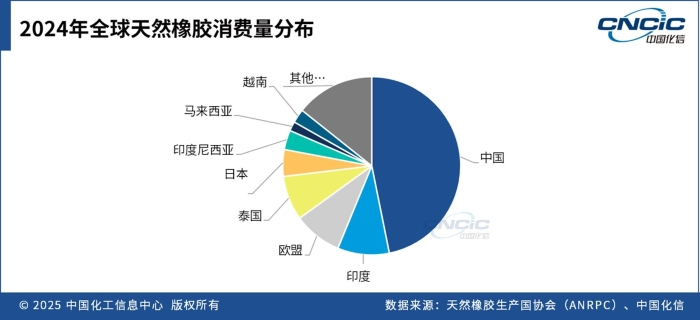
根据ANRPC发布的数据,2024年全球天然橡胶消费量约为1544.6万吨,同比增长1.8%。其中,中国、印度和欧盟是消费量最大的地区,占全球消费量的65%。
2024年,中国天然橡胶消费量达到701.1万吨,较2023年下跌2.7%。全年进口量566.0万吨,同比减少12.8%。中国天然橡胶消费量的减少,主要是由于国内需求的减少以及下游轮胎生产企业产能向东南亚地区转移的影响。
天然橡胶在各类车胎中的应用广泛,但其使用比例随车型用途差异显著:乘用车胎中约占20%,商用车(含卡客车)胎中提升至约50%,而重型工程车胎中这一比例则至少高达80%;商用车辆、卡客车以及重型工程车辆所需的工业轮胎构成了天然橡胶的核心需求来源。尽管合成橡胶在性能上基本能覆盖天然橡胶的多数应用场景,但它在关键性能指标——滚动阻力方面仍不及天然橡胶。这是因为天然橡胶具备优异的低滞后性特性,能有效将轮胎运转中的生热降至最低,同时其优异的滚动阻力特性还有助于增强抓地力。正是这些优势,使得天然橡胶对于提升重型工程车和卡客车的安全系数显得尤为重要。此外,虽然重卡和商用车这类车型的整体产销量低于乘用车,但由于它们通常车轮数量更多,且因工况严苛导致换胎频率更高,因此其对天然橡胶的实际消费量呈现逐年上升的趋势。
2024年天然橡胶消费量减少的主要原因是下游需求的拖累。2024年,中国房地产市场持续走弱,传统大型基建项目投资增速放缓,但以城市更新、乡村振兴、市政工程等为代表的小型基建项目成为新的增长点。2024年,我国各类工程机械总销量169.5万台,同比下降4.5%;商用车产销分别为380.5万辆和387.3万辆,同比分别下降5.7%和3.9%。尽管国家和政府对保费补贴以及以旧换新政策持续发力,在一定程度上刺激了部分市场需求,但下游市场的疲软导致商用车市场再度进入低迷状态。2024年,全球卡客车轮胎市场需求偏弱,国外轮胎企业关停部分工业胎产能。2024年全球工业胎总产量约为2.1亿条,同比下降12.1%。中国是全球最大的工业胎产销国,产量占比超过一半。下游需求的疲软使得工业胎生产企业不断下调开工率,在保持刚需采购的情况下,整体对天然橡胶的需求量呈现下滑趋势。
尽管2025年上半年中国轮胎市场遭遇供强需弱与贸易壁垒的双重压力,但受2024年及2025年轮胎企业陆续投产新增产能的驱动,天然橡胶消费量仍实现了缓慢增长。2025年上半年,中国天然橡胶消费量达到354.8万吨,同比增长1.13%。从产能结构来看,国内轮胎行业呈现分化趋势:全钢轮胎方面,年内预计新增260万条产能,同时有370万条产能转移,综合导致国内净产能预期减少约110万条,供应格局处于高位整理阶段;半钢轮胎则维持相对强劲的增长势头,预计年内新增产能约4650万条,尽管部分厂家退出约260万条,最终净增产能仍将达到约4390万条,同比增长5.34%。考虑到产能,特别是半钢轮胎产能的显著扩张,预计2025年全年中国天然橡胶消费量将实现3%-5%的增长。
除了轮胎应用外,天然橡胶在非轮胎领域,尤其是电子行业中也展现出需求增长的潜力。消费电子领域的快速发展对材料提出了更高要求。中国热带农业科学院提供了多种基于天然橡胶的电子新材料解决方案,如导电纤维、导电油墨、高导电多孔泡沫等,可用于可穿戴设备、柔性电子等新兴领域。美国休斯顿大学的研究人员研发了基于天然橡胶的“全橡胶”晶体管与传感器,可用于制造机器人的皮肤与柔性传感器。随着相关下游产业的发展成熟,天然橡胶在电子行业的需求增长潜力较大。
天然橡胶的价格预测
2025年上半年,天然橡胶价格呈现震荡下跌走势。2025年上半年主产国开割初期,全球气候条件优于2024年。泰国东北部、越南产区接近全面开割,泰国南部开工率在5-6成。2025年产区雨季来临早于往年,4-5月降雨充沛,有利于后续新胶上量。全球消费方面,全球经济环境欠佳,下游消费增长不及预期,天然橡胶的市场需求整体偏弱,导致价格回落。前期因EUDR带来的补货动能消失,原本出口到国际市场的橡胶更多地转向中国市场。
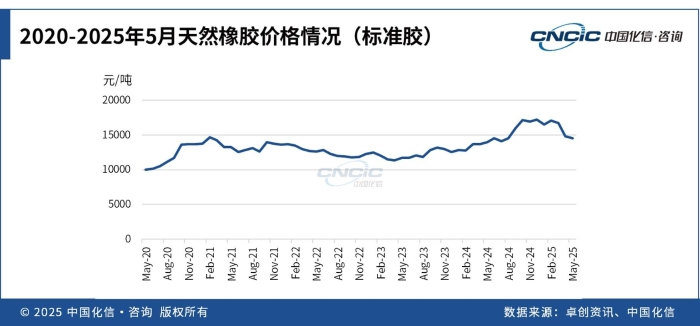
2025年下半年,天然橡胶供应将显著增加。国内外产区将全面进入开割旺季,新胶逐渐上量。随着各主产区进入生产旺季,其气候条件适宜,天然橡胶供应量将呈现季节性增长。2025年6月11日,外交部宣布将对53个非洲建交国实施100%税目产品的零关税政策。在此背景下,科特迪瓦橡胶凭借其价格优势,在出口成本降低的情况下,预计其出口中国的体量将进一步提升。这将进一步推动下半年天然橡胶供应量的持续增长。
从下游需求来看,尽管全球经济整体呈现疲态,但中国轮胎企业将在出口和内销市场季节性需求增长的支撑下,调整开工率并增加原材料购入量。这将为天然橡胶的需求提供一定的支撑。
综合来看,2025年下半年天然橡胶市场将呈现供需双增的局面。因此,预计下半年天然橡胶价格将继续呈现出偏弱震荡的趋势。
化信观点
天然橡胶兼具农产品与工业产品的双重属性,其价格受到气候不确定性和下游需求的显著影响。
在产量方面,橡胶树目前仍处于高产期,产量释放较为稳定。从全球天然橡胶新种植面积和重新种植的数据来看,2034年后现役的天然橡胶树将逐步进入淘汰期,产量可能会有所下降。但未来5年全球天然橡胶产量仍将保持稳定增长,预计2025年产量将达到1490万吨。
轮胎是天然橡胶最主要的消费领域。汽车轮胎的消费总量整体呈现稳步向上趋势。然而,受中国房地产需求疲软的影响,国内机械用工业胎的增速预计将继续放缓。与此同时,海外基础设施建设和交通运输等领域的发展,带动了海外工业胎需求的增长。随着全球轮胎需求量的稳步提升,天然橡胶的需求也将相应增加。
综上,尽管天然橡胶产量保持增长,但下游轮胎行业需求增长缓慢,导致天然橡胶的需求支撑相对偏弱,难以推动行业利润上升。因此,预计天然橡胶价格将继续呈现偏弱震荡趋势。不过,随着全球经济的持续复苏,预计在“十五五”后半段,天然橡胶价格有望恢复上涨趋势。
关注我们,了解更多行业观点