“
背景简述
全球对聚合物材料的需求在不同的工业领域应用中持续增长,同时对废旧聚合物材料回收将面临巨大的挑战。在全球资源环境约束日益趋紧及“双碳”目标推动下,聚合物材料(涵盖合成树脂、合成橡胶、合成纤维三大类)的循环回收利用已成为实现产业绿色转型、保障资源安全的关键路径。
我国废塑料年产量约6300万吨,废旧轮胎年产量约1370万吨,废旧纺织纤维年产量约3000万吨,这些废旧资源既蕴含着可观的回收潜力,若处置不当将形成沉重的环境负担。因此,推进聚合物材料循环回收利用体系建设,既是缓解资源环境矛盾的现实路径,更是推动产业高质化、绿色化发展的战略举措。
国内废旧聚合物市场基本现状
废旧聚合物材料主要分为合成树脂、合成橡胶、合成纤维三大类别。当前,全球每年产生的废旧聚合物材料约为3亿吨,中国作为全球最大的聚合物材料生产与消费国,废旧塑料、废旧轮胎、废旧纺织纤维(含废旧衣物、纺织边角料等)三大品类年产量超1亿吨,资源回收潜力与环境处置压力并存。
01
废旧塑料
我国是世界上最大的塑料生产国和消费国之一,塑料制品产量大,废旧塑料产生量也相应较多。2025年我国废塑料回收量约1900万吨,约占废塑料比例30%,其余废旧塑料以填埋和焚烧为主。未来随着环保意识的提高,社会各界对塑料污染问题的关注度不断增加,对塑料回收利用的需求也日益迫切。同时,公众对环保产品的认可度逐渐提高,为再生塑料产品的市场推广提供了有利的社会氛围。预计到2030年我国塑料回收量将达2600万吨,“十五五”期间年复合增长率达6.5%。
回收品类方面,2024年我国废塑料回收品类结构呈现显著的品类分化特征,其中PET、PE、PP三大品类为核心回收标的,合计占比达80%。从回收率来看,PET品类,典型应用场景为矿泉水瓶等瓶级制品,回收率已接近99%;PP、PE品类中的硬质制品,如家电外壳、洗护用品瓶体等,因物理形态规整、杂质含量低,具备较高的回收可行性,回收率处于相对较高水平;而PE膜、复合膜等软质膜类制品,受限于清洗环节能耗高、分选过程物料识别难度大、资源化利用附加值低等瓶颈,当前回收率处于极低水平。基于行业技术迭代与应用需求升级趋势,未来PP、PE品类的回收占比预计将呈现显著提升态势。
02
废旧纺纤
废旧纺纤领域受材质特性制约呈现显著的资源化利用瓶颈,废旧纺纤多为混纺材质,导致分选环节技术难度高、成本高,资源化利用效率偏低,其中废衣物经化学再生转化为新化学品的比例仅1%。从规模与利用率来看,我国每年产生的废衣物量约3000万吨,存量规模近亿吨,整体综合利用率仅约15%,存量资源规模与资源化利用效率、附加值之间形成明显反差。
03
废旧轮胎
2024年我国废旧轮胎产生规模突破1640万吨,同期回收量约820万吨,整体回收率约50%。从资源化应用结构来看,回收后的废旧轮胎主要流向铺路、防水材料等低附加值应用领域,高值化利用比例偏低。此外,受交通运输业持续发展的驱动,未来我国废旧轮胎产生量仍保持6%-8%的年复合增长率,行业面临存量回收效率提升与增量规模扩大的双重挑战。
废旧聚合物处理技术现状
废旧塑料、废旧轮胎、废旧纺纤的回收利用技术主要包括物理回收、化学回收、能量回收三类,当前行业以物理回收和能量回收为主。化学回收虽综合效益最优,碳排放低于焚烧,环境效益较高,但因回收过程中需要高温、高压、催化剂等条件,技术要求高,投资成本高、回收过程可能产生一些有害的副产物,面临审批和排放指标限制,尚未大规模应用;物理回收碳排放最低但仅适用于高值、单一材质塑料,无法处理膜类和复合物;能量回收(焚烧)虽有一定经济效益,但碳排放高、依赖补贴且产能过剩,填埋则因成本最高正逐步被淘汰。
近年来,中国密集出台《“十四五”塑料污染治理行动方案》《“十四五”工业绿色发展规划》等政策,强调从物理回收向化学回收拓展。低值膜类(如BOPP、PE袋)和复合膜因物理回收难度大,成为化学回收的重点方向,未来化学回收潜力显著。
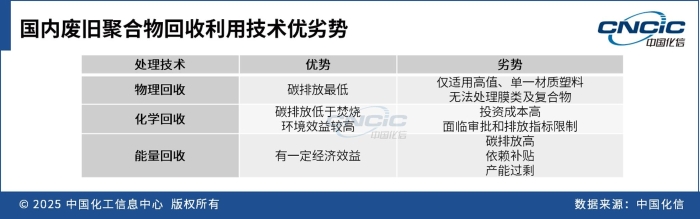
物理回收通过智能化升级优化主流工艺,化学回收作为高值化处理途径,正在加速技术多元化发展
废塑料回收处理技术
当前 ,国内废旧塑料回收体系不完善、废旧塑料收集效率低。物理回收是目前最主流的塑料回收方式,物理回收技术核心集中于分拣效率提升与工艺优化。智能化分拣技术实现关键突破,近红外分选设备识别精度达99.5%,配合动态水力分离、高温碱洗等工艺,可去除99%以上的废塑料杂质,推动低值混合塑料回收率提升8个百分点。
化学回收是突破混合/污染塑料处理难题的关键方向,化学回收技术路线呈现多元化发展:加热裂解技术占比超50%,是目前产业化进度最快、发展最为成熟的废塑料化学回收技术,东粤化学等项目实现连续化规模化生产;酶解法、溶剂解等新型工艺加速商业化,中国在高分子解聚催化剂领域专利申请量占全球35%。未来随着化学回收技术不断突破,有望成为塑料回收再生行业重要赛道。预计在2030年,全球回收率将达40%,其中化学回收占据18%,发展潜力巨大。
废塑料化学回收正在培育初期,随着政策、技术以及体系的不断完善,即将进入快速发展期。目前大批企业争相在塑料循环领域投资、并购和扩展,越来越多的企业在化学回收法进行布局。埃克森美孚、巴斯夫、利安德巴赛尔等积极开发化学循环技术,与行业伙伴积极进行合作,正推动项目国内落地。中石化、中石油、惠城环保等石化和环保企业积极开展试点生产,创新本地化回收模式,推动示范项目的建设。
废旧轮胎回收处理技术
废旧轮胎(废旧橡胶)交联的三维网络结构(硫化)是其最核心的特征,不能像热塑性塑料那样通过加热熔融再生,其利用技术的焦点是如何打破交联键或充分利用其整体能量和物质。
废旧轮胎综合利用主要包括4种方式:轮胎翻新、再生橡胶、胶粉及废旧轮胎热解。轮胎翻新是重要的方式之一,在国内有成熟的经验,2024年在综合利用方式中占比达23%。再生橡胶是目前最主要的梯次利用方式,废旧轮胎经过冷冻、粉碎、精炼后,使其具备新的使用性能,用于生产新的橡胶制品。废轮胎的热裂解是近年来受到关注较多的废轮胎综合利用方式,通过高温裂解将废旧日轮胎转化为裂解油、炭黑等产品。
目前间歇法裂解工艺为主流,未来连续法技术将成为主流。经过三代技术发展,间歇法裂解工艺已成为当前废轮胎热裂解企业的主流技术路线。间歇法裂解工艺,进料前不设预处理工序,轮胎无需进行清洗、破碎、抽钢丝等操作,工艺流程简单,直接在进料机的作用下自动进入裂解炉;连续法工艺为原料需预处理切块磨粉,连续进出料连续法热裂解回收工艺属于国家鼓励发展项目,能耗低且安全环保,但当前投资成本远高于间歇法。
废旧纺织纤维回收处理技术
废旧纺纤利用的最大挑战是纤维混杂,物理法难以分离,化学法需要针对性极强的工艺。其利用技术的焦点是按成分精准分拣和纤维/单体的高效回收。化学回收是废旧纺纤利用技术的前沿和高值化方向,醇解、水解、氨解是重要途径。
目前,废旧化纤化学回收技术(醇解、水解、氨解等)已从实验室走向早期产业化,其中醇解法相对发展最为成熟,国内外已有产业化装置。当前,该技术能有效处理复杂、低值废旧纺织品,产出原生级高品质再生纤维,但在规模化推广上面临经济性不足(成本高)、原料分拣复杂、产业链协同不畅等核心挑战。未来发展趋势将集中于通过开发高效催化剂、智能化分拣以降低成本,并依赖品牌商深度参与构建稳定供应链、完善碳足迹政策与标准,从而推动化学回收从“技术可行”迈向“商业成功”,最终成为纺织行业绿色转型的核心支柱。
目前,废旧塑料、废旧橡胶、废旧纺织纤维形成了差异化的优选回收技术路径。废旧塑料以树脂成分多元、热熔融稳定性不均为核心特征,回收技术聚焦精准分选与高效熔融再生,物理回收为当前主流工艺,但分选技术是关键制约因素;废旧橡胶因硫化交联结构具备难降解性,回收核心围绕粉碎利用或裂解破交联技术展开,物理回收最基础且应用场景广泛,化学回收中热裂解技术则是当前最成熟的终极方案;废旧纺织纤维以形态分散、成分混杂为典型特征,回收技术核心在于高效分类与针对性解聚技术,物理回收为当前主要手段,但产品附加值偏低。
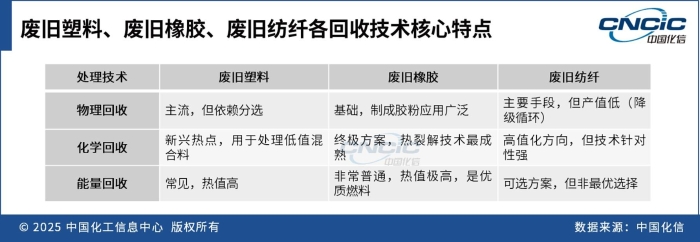
物理和化学回收均高度依赖分选技术,这也是目前废旧聚合物回收利用的核心难点——我国当前仍依赖拾荒者人工分拣体系,存在效率低、品质不稳定等问题,且废旧高分子普遍呈现多品类、多杂质混杂特征,如PET瓶混杂PP瓶盖/PE标签、废轮胎掺混橡胶/钢丝/纤维、废旧电子/汽车拆解高分子含有害添加剂,导致人工分选效率低下,机械分选也难以达到工业应用的纯度要求。
未来产业升级的核心方向是用自动化新质生产力替代人工分拣,推动回收体系向规模化、规范化转型,很多企业已实现技术突破,如陶朗集团的分选设备以光电传感器为基础,依托近红外光谱分拣技术可精准分离PE膜、利乐包、PET瓶等可回收物,同时应用AI深度学习技术,不仅能按材质、颜色分选废塑料,还可识别其原用途,如食品级/非食品级PET瓶,为下游化学循环,满足化工企业对原料的高纯度要求提供稳定、纯净的原料保障,支撑废旧聚合物高值化、闭环循环利用。
回收循环市场瓶颈及应对策略
当前废旧回收行业仍面临多重挑战,消费者认知与市场接受度不足,传统再生料“低端、不卫生”的刻板印象根深蒂固,消费者为再生环保产品付费的意愿亟待培育。
政策体系层面,当前政策仍以鼓励性导向为主,尽管欧盟已推行再生料应用强制性法规,国家发改委也重启“再生原料和产品使用制度”,但我国尚未形成全国统一的再生料强制使用要求;同时,绿色消费政策框架虽已建立,但缺乏细分产品标准与具体落地举措,难以有效转化为企业实际经济效益。
针对上述瓶颈,企业团队及科研团队以“闭环循环”与“高值化利用”为双轮驱动破局,在闭环循环维度,推动“汽车到汽车”“家电到家电”的闭路循环模式,保障材料回归同级产品应用;在高值化转型维度,将核心技术与文创IP融合,通过优质IP设计与文创赋能开发高附加值时尚产品,联合品牌方将可持续理念与时尚设计、情感价值结合,引导消费者从“为环保概念付费”转向“为设计与情感付费”,以此扭转市场对再生材料的认知,提升接受度。此外,针对汽车、手机、鞋服、化妆品等不同品类及应用场景,定制化设计回收、拆解与循环利用路径,例如面向校园青少年群体开展运动鞋、运动服等品类的定向回收。
化信观点
聚合物循环利用是一项复杂的系统工程,需要政府、企业、消费者、NGO等多方主体协同,为推动我国废旧聚合物回收利用产业高质量发展,建议从政策、技术、市场三大维度协同发力。
政策层面,加快完善再生料应用强制性标准体系,借鉴欧盟经验将再生料使用比例纳入汽车、包装等重点行业考核指标,细化绿色消费政策落地细则,配套全链条税收优惠,从产品设计、回收到再利用环节给予税收支持,降低系统成本。
技术层面,聚焦分选环节核心瓶颈,加大对AI智能分选技术的研发与规模化应用支持,推动自动化新质生产力替代人工分拣,同时重点攻关低值膜类、混纺纺纤、废旧轮胎的化学回收技术,突破材质混杂、附加值低等产业化障碍。
市场层面,通过文创赋能、品牌合作,实现产品高值化,激活绿色消费市场,才能完成从“低端、小散”到“高技术、品牌化、全链条”的现代化转型,最终实现废旧聚合物回收体系规模化、规范化、高值化转型。
未来不断通过打造成功案例与推动国家政策相结合,中国聚合物材料循环利用产业有望在“双碳”战略引领下,实现从传统回收到现代化循环经济的跨越式发展。